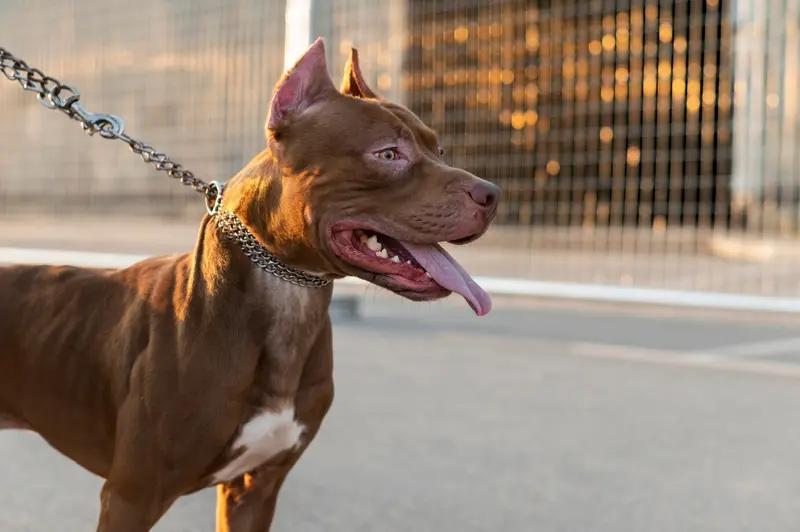
In Duitsland brengt het houden van zogeheten 'Listenhunde' (hoog-risicohonden op officiële rassenlijsten) specifieke uitdagingen met zich mee. Deze honden, vaak aangeduid als potentieel gevaarlijke rassen, staan op lijsten die per deelstaat verschillen. Als eigenaar of toekomstig baasje van zo'n hond is het essentieel om goed op de hoogte te zijn van de wettelijke eisen en de voorwaarden voor aansprakelijkheidsverzekeringen. In dit artikel vind je uitgebreide informatie over de aansprakelijkheidsverzekering voor risicohonden in Duitsland, praktische tips voor het kiezen van de juiste polis en praktijkvoorbeelden. Zo ben je optimaal voorbereid om je hond verantwoord te houden en juridisch gedekt te zijn.
Wat zijn Listenhunde?
Listenhunde zijn specifieke hondenrassen die door de Duitse autoriteiten als potentieel gevaarlijk worden aangemerkt. Deze indeling is gebaseerd op de aanname dat bepaalde rassen genetisch of historisch gezien een verhoogd risico op agressief gedrag vertonen. Bekende voorbeelden zijn de American Pitbull Terriër, de Staffordshire Bullterriër en de Bullmastiff. Het is echter belangrijk om te benadrukken dat het gedrag van een hond grotendeels afhangt van opvoeding, socialisatie en leefomstandigheden. Een algemene categorisering puur op basis van het ras stuit binnen de kynologische wereld dan ook op steeds meer kritiek.
Wetgeving en verschillen tussen de Duitse deelstaten
In Duitsland verschilt de wetgeving omtrent risicohonden sterk per deelstaat (Bundesland). Waar sommige regio's zeer strenge regels hanteren voor het houden en verzekeren van deze honden, zijn andere deelstaten een stuk minder restrictief. Deze verschillen hebben betrekking op zowel de houderschapscriteria als de specifieke eisen voor de hondenbezittersaansprakelijkheid (Hundehalterhaftpflicht). Het is daarom cruciaal dat je de specifieke regels van jouw woonplaats of bestemmingsregio controleert.
Specifieke eisen aan de aansprakelijkheidsverzekering
In een aantal deelstaten is het afsluiten van een speciale aansprakelijkheidsverzekering voor risicohonden wettelijk verplicht. Deze polissen vereisen vaak aanzienlijk hogere dekkingsbedragen en de premies kunnen variëren op basis van de risicobeoordeling van de hond. In andere deelstaten volstaat een reguliere aansprakelijkheidsverzekering voor honden, mits deze voldoet aan bepaalde minimumeisen. Raadpleeg altijd de lokale hondenwet (Hundegesetz) om verrassingen te voorkomen.
Ervaringen uit de praktijk
Situatie 1: Een eigenares uit Keulen met een Rottweiler
Een eigenares uit Keulen koos voor een Rottweiler, een ras dat volgens de hondenwet van Noordrijn-Westfalen (LHundG NRW) onder § 10 valt als 'hond van een bepaald ras'. Ze vroeg tijdig de officiële vergunning aan en sloot een aansprakelijkheidsverzekering af met het vereiste minimumbedrag (500.000 euro voor letselschade, 250.000 euro voor overige schade). Toen er in een park een incident plaatsvond waarbij een voorbijganger schrok en ten val kwam, handelde de verzekeraar de letsel- en materiële schade snel af. Dit toont aan hoe belangrijk het naleven van officiële voorschriften en een solide verzekeringsdekking in de praktijk is.
Situatie 2: Een eigenaar uit Hamburg met een Bullmastiff
Een Hamburgse hondeneigenaar nam een Bullmastiff in huis, een ras dat volgens § 2 lid 3 van de Hamburgse hondenwet (HundeG) geldt als weerlegbaar gevaarlijk. Hij wist dat bij rassen zoals de American Pitbull Terriër (§ 2 lid 1 HundeG) een vrijstelling wettelijk is uitgesloten; zij worden onweerlegbaar als gevaarlijk gezien en het houden ervan is in principe verboden, tenzij er een zwaarwegend belang kan worden aangetoond. Voor zijn Bullmastiff toonde hij de verplichte aansprakelijkheidsverzekering aan en legde met succes de gehoorzaamheids- en gedragstest (Wesenstest) af, waardoor hij een vrijstelling van bepaalde beperkende maatregelen verkreeg.
Praktische stappen en advies
📋 Checklist: Regels per deelstaat voor risicohonden (om te bewaren)
- Bekijk de officiële rassenlijst van de betreffende deelstaat.
- Controleer de specifieke eisen voor de aansprakelijkheidsverzekering.
- Informeer naar aanvullende maatregelen zoals een aanlijn- of muilkorfplicht.
- Laat een gedragstest (Wesenstest) afnemen indien dit verplicht of voordelig is.
- Documenteer de training, opvoeding en herkomst van je hond zorgvuldig.
🔍 Stappenplan: de juiste aansprakelijkheidsverzekering kiezen
- Onderzoek welke verzekeraars jouw type hond in de betreffende regio accepteren.
- Vergelijk de verzekerde bedragen en het eigen risico.
- Vraag na of een behaalde gedragstest korting oplevert op de premie.
- Lees reviews en beoordelingen van andere hondeneigenaren.
- Sluit de polis af en bewaar alle officiële documenten zorgvuldig.
Invloed van het ras vergeleken met opvoeding en socialisatie
Hoewel sommige honden vanwege hun ras als risicovol worden bestempeld, wijst de praktijk uit dat consequente opvoeding en een stabiele leefomgeving doorslaggevend zijn. Een verantwoordelijke eigenaar die investeert in vroege socialisatie en duidelijke kaders stelt, verkleint het risico op incidenten aanzienlijk. Schakel waar nodig professionele hondentraining in en zorg voor een stimulerende, soorteigen omgeving.
Conclusie: Risicohonden en aansprakelijkheidsverzekering
Het houden van een risicohond in Duitsland vraagt om een grondige voorbereiding en kennis van de wetgeving. Een passende aansprakelijkheidsverzekering is niet alleen wettelijk vereist, maar biedt ook essentiële financiële bescherming voor jou en je dier. Door je te verdiepen in de regels van je deelstaat, de juiste verzekering te selecteren en actief in te zetten op training, draag je als eigenaar direct bij aan een positief beeld van deze honden in de samenleving.
Veelgestelde vragen (FAQ)
Welke aansprakelijkheidsverzekering heb ik nodig voor mijn risicohond in Beieren?
De eisen voor aansprakelijkheidsverzekeringen verschillen per regio. Beieren kent geen aparte overkoepelende 'Hundegesetz'; bepalend zijn hier de Landesstraf- und Verordnungsgesetz (LStVG, met name art. 37) en de Beierse verordening inzake honden met verhoogde agressiviteit en gevaarlijkheid. Een aansprakelijkheidsverzekering met voldoende dekking moet worden aangetoond tijdens de vergunningsprocedure of bij de aanvraag van een verklaring van geen bezwaar (Negativzeugnis). Neem contact op met verzekeraars voor specifieke polisvoorwaarden.
Hoe hoog moet de dekking van mijn aansprakelijkheidsverzekering zijn?
Er is in Duitsland geen landelijk uniform dekkingsbedrag vastgelegd; dit verschilt per deelstaat. In Noordrijn-Westfalen geldt volgens de wet bijvoorbeeld een minimumdekking van 500.000 euro voor letselschade en 250.000 euro voor overige schade, terwijl Hamburg standaard minimaal 1 miljoen euro verlangt. Consumentenorganisaties adviseren vaak een algemene dekking van minstens 5 miljoen euro. Vraag dit altijd na bij de bevoegde lokale instantie (Ordnungsamt) of je tussenpersoon.
Welke hondenrassen worden in Duitsland als Listenhund beschouwd?
De rassenlijsten variëren per deelstaat. Rassen zoals de American Pitbull Terriër, Staffordshire Bullterriër en Rottweiler staan op veel lijsten vermeld, maar de exacte classificaties verschillen. De specifieke verordening van de desbetreffende gemeente of deelstaat biedt uitsluitsel over de actuele indeling.
Moet ik voor mijn hond een speciale aansprakelijkheidsverzekering afsluiten?
In sommige deelstaten is een gespecialiseerde aansprakelijkheidsverzekering voor risicohonden wettelijk verplicht. In andere gebieden volstaat een reguliere hondenverzekering, op voorwaarde dat deze voldoet aan de wettelijk vastgestelde minimumdekking. Controleer altijd de wetgeving die geldt op jouw woonadres.
Wat kost een aansprakelijkheidsverzekering voor een risicohond?
De premie voor een risicohond ligt doorgaans hoger dan voor andere rassen. De uiteindelijke prijs is afhankelijk van factoren zoals het exacte ras, de regio en de hoogte van het gedekte bedrag. Het loont om verschillende aanbieders met elkaar te vergelijken om een gunstige premie met goede voorwaarden te vinden.
Wat zijn de voordelen van een specifieke dekking voor risicohonden?
Een gespecialiseerde polis biedt ruimere dekking bij incidenten. Schades die bij een standaard aansprakelijkheidspolis soms worden uitgesloten wanneer het om een lijst- of risicohond gaat, vallen hier wel onder. Vaak bieden deze polissen hogere verzekerde bedragen die aansluiten bij de wettelijke vereisten.
Kan ik mijn hond aanmelden bij de gemeente zonder verzekering?
Nee, in de meeste Duitse deelstaten is het bewijs van een geldige aansprakelijkheidsverzekering een strikte voorwaarde om een risicohond te registreren bij het bevoegde Ordnungsamt. Aanmelden zonder geldige dekking is vrijwel onmogelijk en kan leiden tot fikse boetes of een houdverbod.
Wat gebeurt er als mijn hond schade veroorzaakt en ik niet verzekerd ben?
Zonder toereikende dekking ben je persoonlijk aansprakelijk voor alle kosten die voortvloeien uit een incident. Bij zwaar lichamelijk letsel of grote materiële schade kan dit oplopen tot enorme bedragen, met zware financiële gevolgen. Daarnaast riskeer je juridische sancties wegens het overtreden van de regionale verzekeringsplicht.
Bronnen en juridische kaders
- Hundegesetz für das Land Nordrhein-Westfalen (Landeshundegesetz – LHundG NRW)
- Hamburgisches Gesetz über das Halten und Führen von Hunden (HundeG Hamburg)
- Bayerisches Landesstraf- und Verordnungsgesetz (LStVG) en Verordnung über Hunde mit gesteigerter Aggressivität und Gefährlichkeit (Beieren)
- Regionale wetgeving en verordeningen van de Duitse deelstaten omtrent hondenbezittersaansprakelijkheid en minimumdekkingen