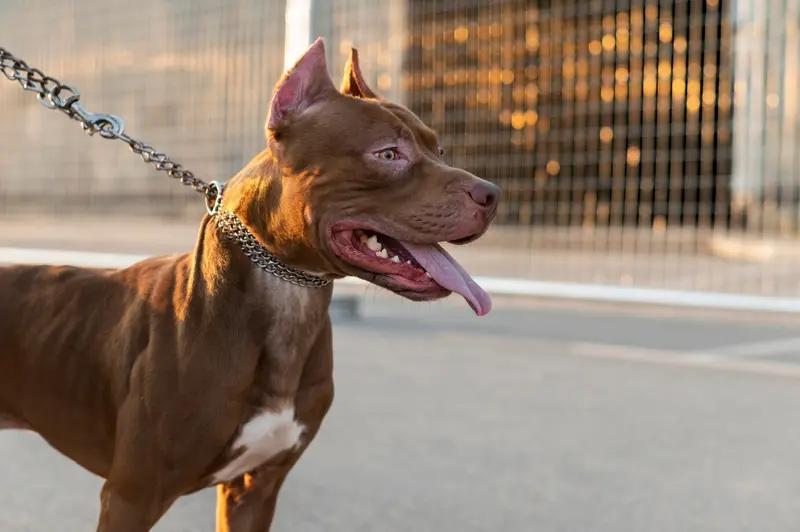
W Niemczech opieka nad psami z tzw. list ras agresywnych wiąże się ze szczególnymi wyzwaniami. Zwierzęta te, oficjalnie określane jako potencjalnie niebezpieczne, trafiają do specjalnych wykazów, które różnią się w zależności od kraju związkowego. Planując opiekę nad psem z takiej listy lub już go posiadając, warto precyzyjnie znać wymogi prawne oraz ubezpieczeniowe. W tym artykule zebraliśmy najważniejsze informacje o polisach OC (Hundehaftpflicht) dla psów ras uznawanych za niebezpieczne, praktyczne wskazówki dotyczące wyboru odpowiedniej ochrony oraz przykłady z życia codziennego. Dzięki temu łatwiej zapewnić psu odpowiedzialne warunki i zadbać o pełne bezpieczeństwo prawne.
Czym są tzw. Listenhunde (psy z list ras agresywnych)?
Pojęciem Listenhunde niemieckie urzędy określają rasy zaklasyfikowane jako potencjalnie niebezpieczne. Klasyfikacja ta opiera się na założeniu, że predyspozycje genetyczne lub historia rasy mogą nieść wyższe ryzyko zachowań agresywnych. Wśród najczęściej wymienianych ras znajdują się American Pitbull Terrier, Staffordshire Bull Terrier oraz Bullmastiff. Warto jednak pamiętać, że zachowanie każdego psa zależy w przeważającej mierze od odpowiedniego wychowania, socjalizacji i warunków bytowych. Odgórne przypisywanie skłonności do agresji wyłącznie na podstawie rasy budzi w środowiskach kynologicznych i weterynaryjnych coraz większy sprzeciw.
Sytuacja prawna i różnice między krajami związkowymi
Przepisy regulujące utrzymywanie psów z list ras różnią się w Niemczech w zależności od landu. Podczas gdy niektóre kraje związkowe stosują bardzo restrykcyjne wymogi dotyczące zezwoleń i polis, w innych regulacje są łagodniejsze. Rozbieżności te dotyczą zarówno warunków bytowych, jak i minimalnych parametrów ubezpieczenia OC. Przed podjęciem decyzji o opiece nad psem należy sprawdzić lokalne przepisy obowiązujące w danym miejscu zamieszkania.
Specjalne wymagania dotyczące ubezpieczeń OC
W wybranych landach wykupienie dedykowanego ubezpieczenia OC dla psa z listy ras niebezpiecznych jest bezwzględnym wymogiem prawnym. Polisy te muszą często opiewać na znacznie wyższe sumy gwarancyjne, a ich warunki zależą od oceny ryzyka danego psa. W innych regionach wystarcza standardowe ubezpieczenie odpowiedzialności cywilnej dla właścicieli psów, o ile spełnia ono określone prawem sumy minimalne. Aby zachować pewność, warto regularnie weryfikować aktualne zapisy ustawy o psach (Hundegesetz) w swoim kraju związkowym.
Doświadczenia z codziennego życia
Przypadek 1: Opiekunka z Kolonii i jej rottweiler
Mieszkanka Kolonii zdecydowała się na rottweilera, który w myśl ustawy o psach w Nadrenii Północnej-Westfalii (LHundG NRW) jest klasyfikowany jako pies określonej rasy (§ 10 LHundG NRW). Właścicielka z wyprzedzeniem złożyła wniosek o urzędowe pozwolenie i zawarła wymaganą umowę ubezpieczenia OC ze wskazaną w NRW minimalną sumą gwarancyjną (500 000 euro na szkody osobowe, 250 000 euro na pozostałe szkody). Gdy podczas spaceru w parku przechodzień przestraszył się psa, potknął i doznał urazu, ubezpieczyciel sprawnie uregulował roszczenia za szkody rzeczowe i osobowe. Ta sytuacja pokazuje, jak istotne w praktyce okazuje się dopełnienie obowiązków urzędowych i posiadanie właściwej polisy.
Przypadek 2: Opiekun z Hamburga i jego bullmastiff
Mieszkaniec Hamburga przygarnął bullmastiffa, który na mocy § 2 ust. 3 hamburskiej ustawy o psach (HundeG) zalicza się do grupy psów, których domniemanie niebezpieczeństwa można obalić. Opiekun wiedział, że w przypadku ras takich jak American Pitbull Terrier, zgodnie z § 2 ust. 1 HundeG, zwolnienie z rygorów jest ustawowo wykluczone – rasa ta uznawana jest za bezwzględnie niebezpieczną, a jej posiadanie jest co do zasady zakazane i dopuszczalne wyłącznie przy wykazaniu uzasadnionego interesu. Dla swojego bullmastiffa właściciel przedłożył dowód zawarcia polisy OC oraz z sukcesem zdał urzędowy test posłuszeństwa i charakteru (Wesenstest), co pozwoliło uzyskać zwolnienie z części nałożonych ograniczeń.
Praktyczne wskazówki i rekomendacje
📋 Lista kontrolna: Lokalne wymogi prawne dla psów z list (do druku i zapisu)
- Sprawdź listę ras obowiązującą w Twoim kraju związkowym.
- Zweryfikuj precyzyjne wymogi dotyczące ubezpieczenia OC i sum gwarancyjnych.
- Upewnij się co do dodatkowych nakazów, takich jak obowiązek prowadzenia na smyczy czy w kagańcu.
- Podejdź do testu charakteru (Wesenstest), jeśli wymagają tego lokalne przepisy.
- Dokumentuj proces szkolenia i warunki bytowe zapewniane psu.
🔍 Wybór ubezpieczenia OC dla psa krok po kroku
- Sprawdź, które towarzystwa ubezpieczeniowe obejmują ochroną daną rasę w Twoim landzie.
- Porównaj sumy gwarancyjne oraz wysokość udziału własnego.
- Zapytaj o ewentualne zniżki przysługujące po zdanym teście behawioralnym.
- Zapoznaj się z opiniami innych opiekunów i recenzjami ubezpieczycieli.
- Podpisz umowę i bezpiecznie przechowuj komplet dokumentów.
Wpływ rasy a znaczenie wychowania i socjalizacji
Choć niektóre rasy są urzędowo klasyfikowane jako potencjalnie niebezpieczne, codzienne doświadczenia potwierdzają, że decydującą rolę odgrywają wychowanie i warunki bytowe. Odpowiedzialne podejście, wczesna socjalizacja oraz jasne stawianie granic pozwalają zredukować ryzyko niebezpiecznych incydentów do minimum. Warto inwestować w profesjonalne szkolenie psa oraz dbać o zaspokojenie wszystkich jego potrzeb gatunkowych.
Podsumowanie: Rasy z wykazów a ubezpieczenie OC
Opieka nad psem z listy ras agresywnych w Niemczech wymaga rzetelnego przygotowania i znajomości prawa. Dopasowane ubezpieczenie OC to nie tylko obowiązek urzędowy, ale przede wszystkim realna ochrona finansowa. Dokładne sprawdzenie przepisów obowiązujących w danym landzie, wybór sprawdzonej polisy oraz zaangażowanie w mądre prowadzenie psa pozwalają skutecznie przełamywać społeczne uprzedzenia i budować pozytywny wizerunek tych czworonogów.
Najczęściej zadawane pytania (FAQ)
Jakie ubezpieczenie OC jest wymagane dla psa z listy ras w Bawarii?
Wymogi różnią się w zależności od regionu. W Bawarii nie ma osobnej, jednolitej ustawy o psach; kluczowe znaczenie mają przepisy Kodeksu wykroczeń (LStVG, w szczególności art. 37) oraz bawarskie rozporządzenie o psach o podwyższonej agresywności i niebezpieczeństwie. Dowód posiadania polisy OC z odpowiednią sumą gwarancyjną jest wymagany w procesie uzyskiwania zezwolenia lub zaświadczenia o braku zagrożenia (Negativzeugnis). Szczegółowe parametry polisy warto skonsultować bezpośrednio z ubezpieczycielem.
Jak wysoka musi być suma gwarancyjna ubezpieczenia OC dla takiego psa?
W Niemczech nie obowiązuje jedna ogólnokrajowa stawka sumy gwarancyjnej. Wymagana kwota zależy od przepisów konkretnego landu. Przykładowo, w Nadrenii Północnej-Westfalii minimalna suma to 500 000 euro na szkody osobowe i 250 000 euro na pozostałe szkody, natomiast w Hamburgu wymagane jest minimum 1 milion euro. Eksperci i organizacje konsumenckie zalecają jednak wybór sumy rzędu co najmniej 5 milionów euro. Dokładne wymogi potwierdzisz we właściwym urzędzie ds. porządku publicznego (Ordnungsamt) lub u ubezpieczyciela.
Które rasy psów są uznawane w Niemczech za niebezpieczne?
Listy różnią się w zależności od kraju związkowego. Rasy takie jak American Pitbull Terrier, Staffordshire Bull Terrier czy Rottweiler pojawiają się w wykazach najczęściej, lecz szczegółowe ujęcie zależy od prawa miejscowego. Informacje o aktualnym wykazie znajdują się w przepisach odpowiedniego landu lub gminy.
Czy dla psa z listy ras trzeba wykupić specjalne ubezpieczenie OC?
W części landów dedykowana polisa dla psów z listy jest wymogiem ustawowym. W innych wystarcza standardowe ubezpieczenie OC dla psa, pod warunkiem że gwarantuje określone prawem minimalne sumy gwarancyjne. Warto zweryfikować stan prawny w swoim miejscu zamieszkania.
Ile kosztuje ubezpieczenie OC dla psa z listy ras agresywnych?
Koszt takiej polisy bywa wyższy niż w przypadku pozostałych czworonogów. Zależy od rasy, landu oraz wybranej sumy ubezpieczenia. Warto porównać oferty rynkowe, aby znaleźć optymalny wariant cenowy – składki mogą zauważalnie przewyższać koszt standardowego OC dla psa.
Jakie zalety daje dedykowane ubezpieczenie OC dla psa z listy?
Specjalna polisa gwarantuje pełniejsze zabezpieczenie w razie szkody. Obejmuje zdarzenia, które standardowe umowy mogą wyłączać z ochrony z powodu rasy psa. Ubezpieczenia te cechują się z reguły wyższymi sumami gwarancyjnymi i zakresem dopasowanym do podwyższonego ryzyka formalnego.
Czy można zarejestrować psa z listy bez specjalnego ubezpieczenia?
Nie. W większości krajów związkowych zgłoszenie takiego psa w urzędzie ds. porządku publicznego (Ordnungsamt) wymaga bezwzględnego przedstawienia ważnego certyfikatu polisy OC. Rejestracja bez ubezpieczenia nie jest możliwa i prowadzi do poważnych konsekwencji prawnych.
Co grozi, gdy pies z listy wyrządzi szkodę bez ważnej polisy OC?
W razie braku odpowiedniej polisy wszelkie koszty odszkodowań i zadośćuczynień pokrywa osobiście opiekun zwierzęcia. Kwoty te mogą być ogromne i prowadzić do wieloletnich obciążeń finansowych. Brak obowiązkowego ubezpieczenia oznacza także sankcje administracyjne i prawne, dlatego posiadanie właściwej polisy jest kwestią kluczową.
Źródła i podstawy prawne
- Ustawa o utrzymywaniu psów w kraju związkowym Nadrenia Północna-Westfalia (Landeshundegesetz – LHundG NRW)
- Ustawa o trzymaniu i prowadzeniu psów w Hamburgu (HundeG Hamburg)
- Bawarski Kodeks wykroczeń (LStVG) oraz Rozporządzenie o psach o podwyższonej agresywności i niebezpieczeństwie (Bawaria)
- Federalne i regionalne przepisy o obowiązkowym ubezpieczeniu OC dla właścicieli psów oraz minimalnych sumach gwarancyjnych